flexible benefits come rendere davvero flessibile il tuo piano di welfare
28/09/2026 welfare

Il welfare aziendale esiste da decenni, ma per molto tempo ha assunto una forma rigida e standardizzata, con strumenti costruiti attorno a un’idea di lavoratore medio che nella realtà convive con molti altri soggetti. Ad esempio, un dipendente di trent'anni con uno o più figli piccoli ha esigenze radicalmente diverse rispetto a una collega che si avvicina alla pensione. Eppure, per lungo tempo, entrambi hanno ricevuto lo stesso pacchetto. 

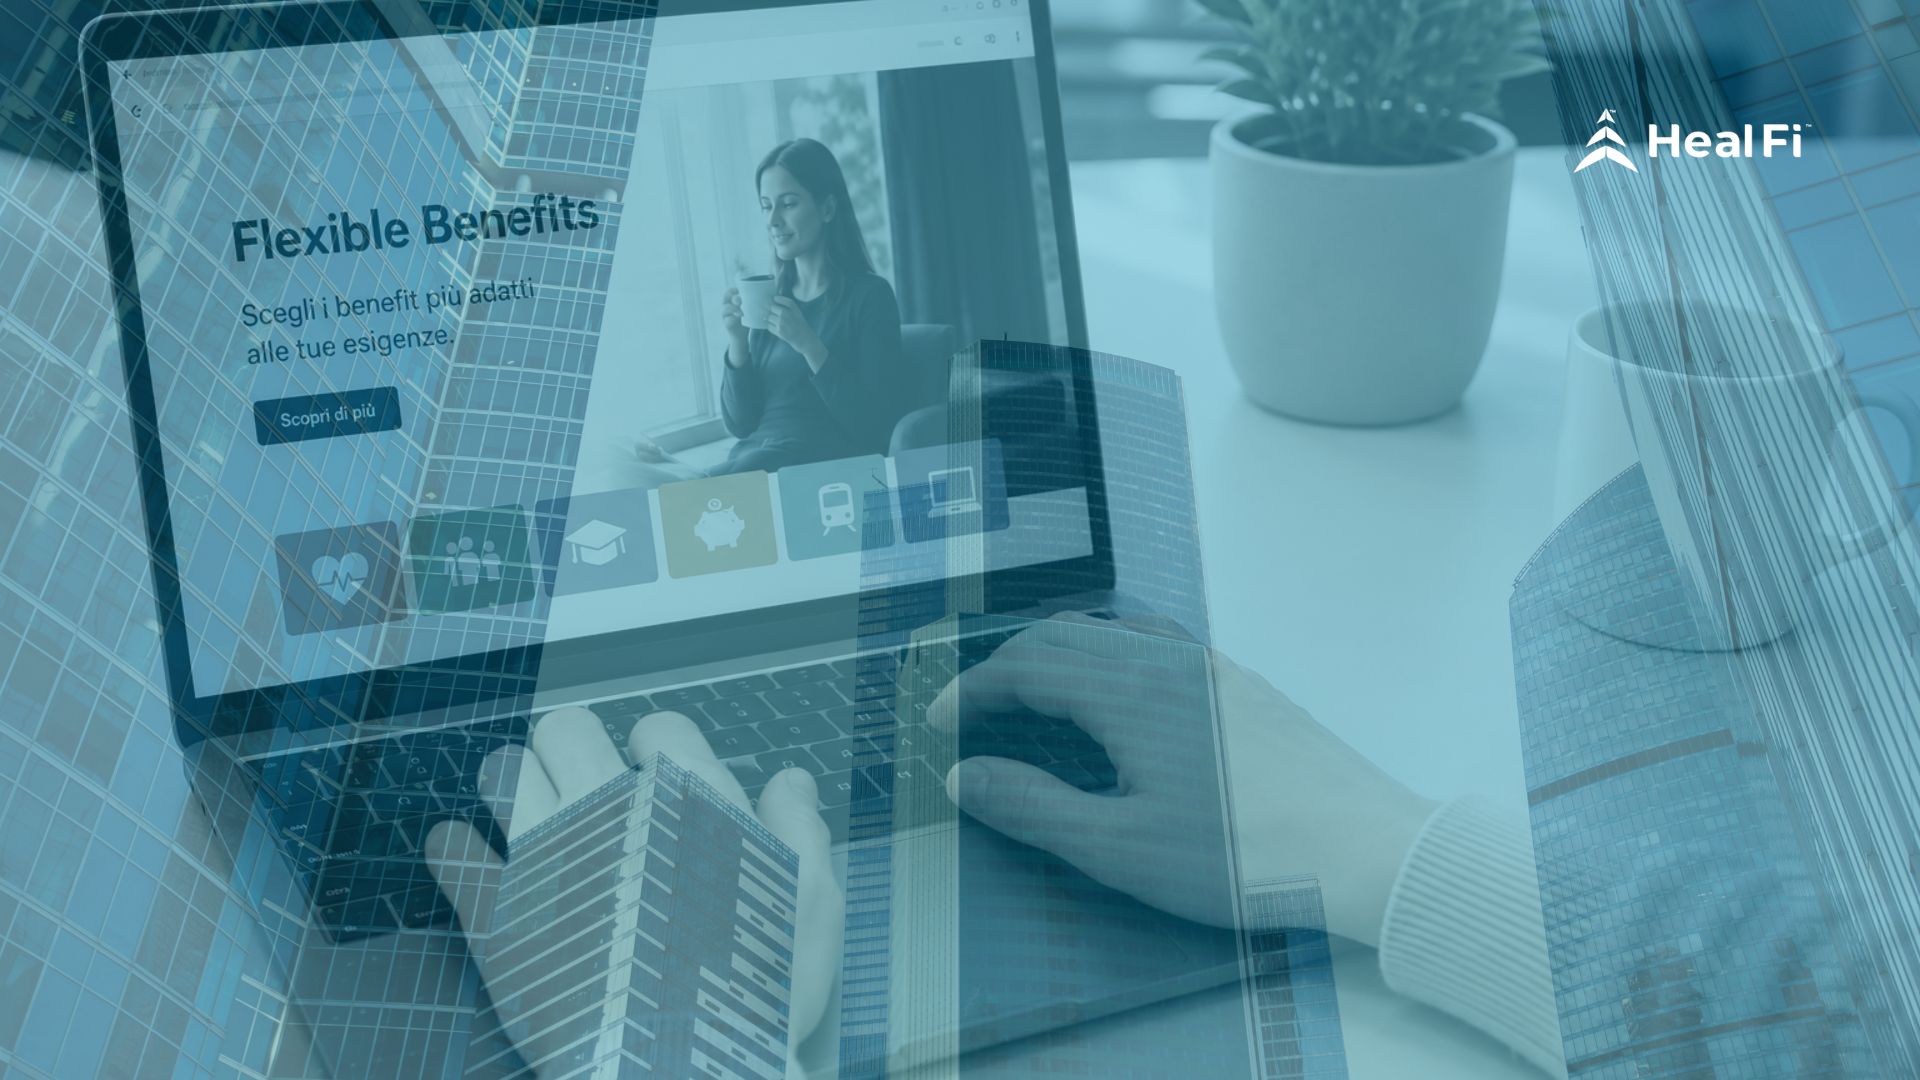
È per superare questo limite che esistono i flexible benefits. Il termine indica un sistema di welfare in cui l’azienda mette a disposizione dei dipendenti un paniere di beni e servizi, o anche un budget convertibile, che ciascuno può scegliere liberamente in base alle proprie priorità. Il dipendente non riceve, quindi, un pacchetto preconfezionato, ma ha la facoltà di orientare la propria quota di welfare verso ciò che gli serve davvero: sostegno alla famiglia, salute, formazione, tempo libero e previdenza complementare. 

Questa flessibilità è un vantaggio per il lavoratore, ma anche per l’azienda, che può trasformare una spesa fissa in un investimento con un ritorno misurabile in termini di soddisfazione, produttività e retention del personale. 

Come funzionano i flexible benefits 

Il meccanismo di base è relativamente semplice. L’azienda stabilisce un budget annuale pro capite (che può essere uguale per tutti i dipendenti, differenziato per categoria contrattuale, o legato al raggiungimento di obiettivi) e lo rende disponibile attraverso una piattaforma di welfare dedicata. All’interno di questa piattaforma, il dipendente trova un catalogo di servizi e prestazioni tra cui scegliere, generalmente suddivisi per macroaree: salute e benessere, famiglia, educazione e formazione, previdenza, mobilità, cultura e tempo libero. 

Il dipendente accede al proprio profilo, visualizza il saldo disponibile e seleziona le voci di interesse. In alcuni casi, può effettuare acquisti diretti all’interno della piattaforma; in altri, richiede rimborsi a fronte di spese già sostenute presentando documentazione giustificativa. Il processo è interamente digitale, tracciabile e, per l’azienda, molto più semplice dal punto di vista amministrativo rispetto alla gestione manuale di rimborsi o erogazioni. 

Vale la pena chiarire un punto che genera spesso confusione: i flexible benefits non coincidono necessariamente con i premi di risultato convertiti in welfare. Questi ultimi sono una fattispecie specifica, disciplinati dai contratti aziendali e dalla normativa sui premi detassati, in cui una parte della retribuzione variabile può essere convertita in beni e servizi welfare. I flexible benefits possono includere questa componente, ma la loro logica è più ampia: riguardano l’intera architettura del piano, indipendentemente dall’origine delle risorse. 

La normativa di riferimento: cosa dice il TUIR 

In Italia, il welfare aziendale gode di un quadro normativo favorevole disciplinato principalmente dall’articolo 51 del TUIR (Testo Unico delle Imposte sui Redditi). La norma prevede che determinate categorie di beni e servizi, se erogati dall’azienda ai dipendenti, non concorrano alla formazione del reddito imponibile e quindi non siano soggetti a contributi previdenziali né a tassazione IRPEF. 

Tra le voci esenti rientrano, entro specifici limiti di valore, le prestazioni di assistenza sanitaria integrativa, i servizi di educazione e istruzione per i figli, l’assistenza ai familiari anziani o non autosufficienti, le borse di studio, i servizi di trasporto collettivo e l’iscrizione a palestre o centri sportivi. Vi è poi la franchigia generale, attualmente fissata a 1.000 euro annui ed elevata a 2.000 euro in presenza di figli a carico, entro la quale i benefit in natura non concorrono al reddito. 

Questo trattamento fiscale è uno degli elementi che rende il welfare aziendale economicamente conveniente sia per il datore di lavoro sia per il lavoratore. A parità di costo per l’azienda, il valore netto percepito dal dipendente è superiore rispetto a quanto riceverebbe sotto forma di retribuzione ordinaria, che è invece soggetta sia alla tassazione IRPEF sia ai contributi previdenziali. 

Come scegliere la piattaforma giusta 

Il mercato delle piattaforme di welfare aziendale si è sviluppato rapidamente negli ultimi anni e oggi offre soluzioni molto diverse tra loro per dimensione, specializzazione e modello di servizio. Scegliere la piattaforma giusta è una decisione che impatta direttamente sull’efficacia dell’intero piano. Ad esempio, una piattaforma poco intuitiva, con un catalogo povero o con un servizio di assistenza carente, vanifica in gran parte gli investimenti aziendali. 

I parametri principali da valutare in fase di selezione sono i seguenti. 

  • Ampiezza e qualità del catalogo. Un buon catalogo deve coprire in modo equilibrato tutte le principali aree di bisogno: salute, famiglia, formazione, previdenza, mobilità, tempo libero. La presenza di un numero elevato di fornitori convenzionati è importante, ma lo è altrettanto la loro qualità e l’effettiva disponibilità geografica dei servizi sul territorio in cui opera l’azienda. 
  • Usabilità della piattaforma. L’adozione da parte dei dipendenti è direttamente proporzionale alla facilità d’uso. Una piattaforma accessibile da mobile, con un’interfaccia chiara e un processo di richiesta rapido, genera tassi di utilizzo nettamente superiori rispetto a strumenti più complessi. 
  • Flessibilità di configurazione. L’azienda deve poter configurare il piano in modo autonomo: definire i panieri per categoria di dipendenti, impostare regole di accesso, gestire i budget, integrare eventuali componenti legate ai premi di risultato. 
  • Reportistica e analytics. I dati di utilizzo del piano sono un patrimonio informativo prezioso. Una piattaforma evoluta fornisce report dettagliati su quali categorie di servizi vengono preferite, quali restano inutilizzate, qual è il tasso di attivazione per fascia di popolazione aziendale. Queste informazioni permettono di ottimizzare il piano nel tempo. 
  • Supporto normativo e fiscale. La gestione del welfare richiede competenze specifiche in materia fiscale, contributiva e contrattuale. I migliori provider affiancano le aziende con consulenza dedicata, aggiornamenti normativi e gestione della documentazione. 

La personalizzazione aumenta l’efficacia del piano 

Il passaggio da un welfare standardizzato a un modello flessibile produce effetti che vanno ben oltre la semplice comodità per il dipendente. La personalizzazione incide su variabili organizzative concrete, con impatti misurabili. 

Il primo riguarda la percezione del valore. Un’indagine condotta da Edenred – multinazionale operante nel settore dei servizi per le imprese, per il settore pubblico e per i privati – su un campione di lavoratori europei ha rilevato che la percezione del valore del welfare da parte dei dipendenti aumenta in modo significativo quando questi hanno la possibilità di scegliere come utilizzarlo. Un benefit che risponde a un bisogno reale e attuale viene apprezzato; uno che non si adatta alla propria situazione di vita tende a essere ignorato o sottovalutato, anche se economicamente equivalente. 

Il secondo effetto riguarda l’engagement e la retention. I piani di welfare flessibili sono percepiti dai lavoratori come un segnale di attenzione da parte dell’azienda verso le esigenze individuali. Questo elemento contribuisce al senso di appartenenza e alla soddisfazione lavorativa, due fattori direttamente correlati alla propensione a rimanere nell’organizzazione. 

Il terzo aspetto è di natura competitiva. In un mercato del lavoro in cui i profili qualificati sono contesi, la qualità del pacchetto welfare è diventata un elemento di differenziazione nella proposta di valore al candidato. Un piano flessibile, ben comunicato, può rappresentare un argomento concreto nelle trattative di assunzione. 

Infine, la flessibilità consente all’azienda di adattare il piano nel tempo, in risposta ai cambiamenti della forza lavoro, all’evoluzione normativa o a nuove priorità organizzative, senza dover rinegoziare ogni volta l’intera struttura del welfare. 

I primi passi per attivare un piano di flexible benefits 

Attivare un piano di flexible benefits non richiede necessariamente un investimento iniziale elevato né strutture interne complesse. Il percorso si articola in alcune fasi che, se affrontate con metodo, portano a un risultato solido anche per le PMI. 

Il punto di partenza è un’analisi della situazione attuale: cosa offre già l’azienda in termini di welfare, quali sono i costi sostenuti, cosa viene effettivamente utilizzato dai dipendenti e cosa invece no. Questo audit permette di capire da dove si parte e quali margini di miglioramento esistono. 

Il secondo passo è la definizione del budget e della struttura del piano: chi ha accesso al welfare, con quale importo, secondo quali regole. È in questa fase che si decide se il piano sarà uguale per tutti o differenziato per livello, se includerà componenti variabili legate alla performance e se si prevederanno meccanismi di conversione del premio di risultato. 

Segue la selezione della piattaforma, sulla base dei criteri descritti in precedenza, e l’impostazione tecnica del catalogo. La maggior parte dei provider offre un supporto dedicato in questa fase, inclusa la gestione degli aspetti normativi e contrattuali. 

L’ultimo passo, spesso trascurato, è il lancio comunicativo: presentare il piano ai dipendenti in modo chiaro, spiegare come funziona, fornire esempi concreti di utilizzo e rendere disponibile un canale di supporto per le domande. Un buon lancio può fare la differenza tra un tasso di adozione del 30% e uno del 70%. 

Il welfare flessibile è una scelta strategica 

Ripensare il welfare aziendale in chiave flessibile non è un esercizio di restyling del pacchetto benefits. È una scelta che riflette una visione precisa del rapporto tra azienda e persone: quella di un’organizzazione che riconosce la diversità delle esigenze individuali e decide di rispondervi con strumenti adeguati. 

Le aziende che hanno intrapreso questo percorso con metodo riferiscono risultati concreti: maggiore soddisfazione del personale, riduzione del turnover, migliore posizionamento nell’acquisizioni di talenti. Ma, forse, il dato più significativo è un altro: i dipendenti che utilizzano attivamente il proprio piano di welfare tendono a percepire in modo più nitido il valore complessivo della propria relazione con l’azienda, al di là della sola retribuzione. 

In un contesto in cui le aspettative dei lavoratori continuano a evolversi, il welfare flessibile offre alle aziende uno strumento che cresce e si adatta insieme a loro. Costruirlo bene è il modo più efficace per trasformare un costo in un vantaggio competitivo duraturo. 

Categorie

Welfare Finanza

News

28/09/2026
welfare

Flexible benefits: come rendere davvero "flessibile" il tuo piano di welfare 
Il welfare aziendale esiste da decenni, ma per molto tempo ha assunto una forma rigida e standardizzata, con strumenti costruiti attorno a un’idea di lavoratore medio che nella realtà convive con molti altri soggetti. Ad esempio, un dipendente di trent'anni con uno o più figli piccoli ha esigenze radicalmente diverse rispetto a una collega che si avvicina alla pensione. Eppure, per lungo tempo, entrambi hanno ricevuto lo stesso pacchetto. 

È per superare questo limite che esistono i flexible benefits. Il termine indica un sistema di welfare in cui l’azienda mette a disposizione dei dipendenti un paniere di beni e servizi, o anche un budget convertibile, che ciascuno può scegliere liberamente in base alle proprie priorità. Il dipendente non riceve, quindi, un pacchetto preconfezionato, ma ha la facoltà di orientare la propria quota di welfare verso ciò che gli serve davvero: sostegno alla famiglia, salute, formazione, tempo libero e previdenza complementare. 

Questa flessibilità è un vantaggio per il lavoratore, ma anche per l’azienda, che può trasformare una spesa fissa in un investimento con un ritorno misurabile in termini di soddisfazione, produttività e retention del personale. 

Come funzionano i flexible benefits 

Il meccanismo di base è relativamente semplice. L’azienda stabilisce un budget annuale pro capite (che può essere uguale per tutti i dipendenti, differenziato per categoria contrattuale, o legato al raggiungimento di obiettivi) e lo rende disponibile attraverso una piattaforma di welfare dedicata. All’interno di questa piattaforma, il dipendente trova un catalogo di servizi e prestazioni tra cui scegliere, generalmente suddivisi per macroaree: salute e benessere, famiglia, educazione e formazione, previdenza, mobilità, cultura e tempo libero. 

Il dipendente accede al proprio profilo, visualizza il saldo disponibile e seleziona le voci di interesse. In alcuni casi, può effettuare acquisti diretti all’interno della piattaforma; in altri, richiede rimborsi a fronte di spese già sostenute presentando documentazione giustificativa. Il processo è interamente digitale, tracciabile e, per l’azienda, molto più semplice dal punto di vista amministrativo rispetto alla gestione manuale di rimborsi o erogazioni. 

Vale la pena chiarire un punto che genera spesso confusione: i flexible benefits non coincidono necessariamente con i premi di risultato convertiti in welfare. Questi ultimi sono una fattispecie specifica, disciplinati dai contratti aziendali e dalla normativa sui premi detassati, in cui una parte della retribuzione variabile può essere convertita in beni e servizi welfare. I flexible benefits possono includere questa componente, ma la loro logica è più ampia: riguardano l’intera architettura del piano, indipendentemente dall’origine delle risorse. 

La normativa di riferimento: cosa dice il TUIR 

In Italia, il welfare aziendale gode di un quadro normativo favorevole disciplinato principalmente dall’articolo 51 del TUIR (Testo Unico delle Imposte sui Redditi). La norma prevede che determinate categorie di beni e servizi, se erogati dall’azienda ai dipendenti, non concorrano alla formazione del reddito imponibile e quindi non siano soggetti a contributi previdenziali né a tassazione IRPEF. 

Tra le voci esenti rientrano, entro specifici limiti di valore, le prestazioni di assistenza sanitaria integrativa, i servizi di educazione e istruzione per i figli, l’assistenza ai familiari anziani o non autosufficienti, le borse di studio, i servizi di trasporto collettivo e l’iscrizione a palestre o centri sportivi. Vi è poi la franchigia generale, attualmente fissata a 1.000 euro annui ed elevata a 2.000 euro in presenza di figli a carico, entro la quale i benefit in natura non concorrono al reddito. 

Questo trattamento fiscale è uno degli elementi che rende il welfare aziendale economicamente conveniente sia per il datore di lavoro sia per il lavoratore. A parità di costo per l’azienda, il valore netto percepito dal dipendente è superiore rispetto a quanto riceverebbe sotto forma di retribuzione ordinaria, che è invece soggetta sia alla tassazione IRPEF sia ai contributi previdenziali. 

Come scegliere la piattaforma giusta 

Il mercato delle piattaforme di welfare aziendale si è sviluppato rapidamente negli ultimi anni e oggi offre soluzioni molto diverse tra loro per dimensione, specializzazione e modello di servizio. Scegliere la piattaforma giusta è una decisione che impatta direttamente sull’efficacia dell’intero piano. Ad esempio, una piattaforma poco intuitiva, con un catalogo povero o con un servizio di assistenza carente, vanifica in gran parte gli investimenti aziendali. 

I parametri principali da valutare in fase di selezione sono i seguenti. 

  • Ampiezza e qualità del catalogo. Un buon catalogo deve coprire in modo equilibrato tutte le principali aree di bisogno: salute, famiglia, formazione, previdenza, mobilità, tempo libero. La presenza di un numero elevato di fornitori convenzionati è importante, ma lo è altrettanto la loro qualità e l’effettiva disponibilità geografica dei servizi sul territorio in cui opera l’azienda. 
  • Usabilità della piattaforma. L’adozione da parte dei dipendenti è direttamente proporzionale alla facilità d’uso. Una piattaforma accessibile da mobile, con un’interfaccia chiara e un processo di richiesta rapido, genera tassi di utilizzo nettamente superiori rispetto a strumenti più complessi. 
  • Flessibilità di configurazione. L’azienda deve poter configurare il piano in modo autonomo: definire i panieri per categoria di dipendenti, impostare regole di accesso, gestire i budget, integrare eventuali componenti legate ai premi di risultato. 
  • Reportistica e analytics. I dati di utilizzo del piano sono un patrimonio informativo prezioso. Una piattaforma evoluta fornisce report dettagliati su quali categorie di servizi vengono preferite, quali restano inutilizzate, qual è il tasso di attivazione per fascia di popolazione aziendale. Queste informazioni permettono di ottimizzare il piano nel tempo. 
  • Supporto normativo e fiscale. La gestione del welfare richiede competenze specifiche in materia fiscale, contributiva e contrattuale. I migliori provider affiancano le aziende con consulenza dedicata, aggiornamenti normativi e gestione della documentazione. 

La personalizzazione aumenta l’efficacia del piano 

Il passaggio da un welfare standardizzato a un modello flessibile produce effetti che vanno ben oltre la semplice comodità per il dipendente. La personalizzazione incide su variabili organizzative concrete, con impatti misurabili. 

Il primo riguarda la percezione del valore. Un’indagine condotta da Edenred – multinazionale operante nel settore dei servizi per le imprese, per il settore pubblico e per i privati – su un campione di lavoratori europei ha rilevato che la percezione del valore del welfare da parte dei dipendenti aumenta in modo significativo quando questi hanno la possibilità di scegliere come utilizzarlo. Un benefit che risponde a un bisogno reale e attuale viene apprezzato; uno che non si adatta alla propria situazione di vita tende a essere ignorato o sottovalutato, anche se economicamente equivalente. 

Il secondo effetto riguarda l’engagement e la retention. I piani di welfare flessibili sono percepiti dai lavoratori come un segnale di attenzione da parte dell’azienda verso le esigenze individuali. Questo elemento contribuisce al senso di appartenenza e alla soddisfazione lavorativa, due fattori direttamente correlati alla propensione a rimanere nell’organizzazione. 

Il terzo aspetto è di natura competitiva. In un mercato del lavoro in cui i profili qualificati sono contesi, la qualità del pacchetto welfare è diventata un elemento di differenziazione nella proposta di valore al candidato. Un piano flessibile, ben comunicato, può rappresentare un argomento concreto nelle trattative di assunzione. 

Infine, la flessibilità consente all’azienda di adattare il piano nel tempo, in risposta ai cambiamenti della forza lavoro, all’evoluzione normativa o a nuove priorità organizzative, senza dover rinegoziare ogni volta l’intera struttura del welfare. 

I primi passi per attivare un piano di flexible benefits 

Attivare un piano di flexible benefits non richiede necessariamente un investimento iniziale elevato né strutture interne complesse. Il percorso si articola in alcune fasi che, se affrontate con metodo, portano a un risultato solido anche per le PMI. 

Il punto di partenza è un’analisi della situazione attuale: cosa offre già l’azienda in termini di welfare, quali sono i costi sostenuti, cosa viene effettivamente utilizzato dai dipendenti e cosa invece no. Questo audit permette di capire da dove si parte e quali margini di miglioramento esistono. 

Il secondo passo è la definizione del budget e della struttura del piano: chi ha accesso al welfare, con quale importo, secondo quali regole. È in questa fase che si decide se il piano sarà uguale per tutti o differenziato per livello, se includerà componenti variabili legate alla performance e se si prevederanno meccanismi di conversione del premio di risultato. 

Segue la selezione della piattaforma, sulla base dei criteri descritti in precedenza, e l’impostazione tecnica del catalogo. La maggior parte dei provider offre un supporto dedicato in questa fase, inclusa la gestione degli aspetti normativi e contrattuali. 

L’ultimo passo, spesso trascurato, è il lancio comunicativo: presentare il piano ai dipendenti in modo chiaro, spiegare come funziona, fornire esempi concreti di utilizzo e rendere disponibile un canale di supporto per le domande. Un buon lancio può fare la differenza tra un tasso di adozione del 30% e uno del 70%. 

Il welfare flessibile è una scelta strategica 

Ripensare il welfare aziendale in chiave flessibile non è un esercizio di restyling del pacchetto benefits. È una scelta che riflette una visione precisa del rapporto tra azienda e persone: quella di un’organizzazione che riconosce la diversità delle esigenze individuali e decide di rispondervi con strumenti adeguati. 

Le aziende che hanno intrapreso questo percorso con metodo riferiscono risultati concreti: maggiore soddisfazione del personale, riduzione del turnover, migliore posizionamento nell’acquisizioni di talenti. Ma, forse, il dato più significativo è un altro: i dipendenti che utilizzano attivamente il proprio piano di welfare tendono a percepire in modo più nitido il valore complessivo della propria relazione con l’azienda, al di là della sola retribuzione. 

In un contesto in cui le aspettative dei lavoratori continuano a evolversi, il welfare flessibile offre alle aziende uno strumento che cresce e si adatta insieme a loro. Costruirlo bene è il modo più efficace per trasformare un costo in un vantaggio competitivo duraturo. 

foto articolo
15/09/2026
finanza

Private equity e venture capital: ha senso aprire il capitale della tua azienda? 

Se la tua azienda ha raggiunto una certa solidità operativa ma si trova ad affrontare una fase di crescita che le risorse interne, da sole, non riescono a sostenere, potresti considerare il private equity e il venture capital come possibili soluzioni. Questi strumenti finanziari possono rappresentare un’opportunità da cogliere, a patto di capire esattamente cosa implicano e se fanno davvero al caso tuo. 

Come imprenditore, probabilmente conosci bene quella sensazione: hai costruito qualcosa che funziona, il mercato ti dà ragione, ma senti che per fare il salto successivo ti mancano le leve giuste. Più capitale, più competenze e più struttura. E intorno a te, prima o poi, qualcuno ti parla di fondi, investitori, round di finanziamento. Termini che sembrano appartenere a un mondo lontano, ma che, in realtà, riguardano sempre più spesso anche le PMI. 

Aprire il capitale a un investitore esterno è una decisione che cambia la natura stessa dell’azienda, i processi decisionali, i rapporti tra soci e le priorità strategiche. Vale la pena considerare con attenzione questa mossa, senza farsi trascinare dall’entusiasmo né scoraggiare da timori generici.  

Cosa sono il private equity e il venture capital? 

Il private equity è una forma di investimento in capitale di rischio rivolto ad aziende non quotate in borsa. Un fondo di private equity raccoglie capitali da investitori istituzionali e li impiega acquisendo partecipazioni in aziende con l’obiettivo di valorizzarle nel medio-lungo periodo (tipicamente da tre a sette anni) e poi cedere la propria quota realizzando un guadagno. 

Il venture capital è tecnicamente una sottocategoria del private equity, ma si distingue per il profilo di rischio e la fase in cui interviene. Attraverso i fondi di venture capital, gli investitori destinano capitali ad aziende in fase di avvio o di crescita accelerata – spesso nei settori tecnologici o innovativi – accettando un rischio più elevato in cambio della possibilità di rendimenti molto alti. Per un’azienda già avviata, il venture capital può risultare rilevante soprattutto se opera in un settore ad alto potenziale di scalabilità o se ha sviluppato un prodotto o un servizio innovativo. 

In entrambi i casi, l’investitore non si limita a fornire liquidità, ma entra nella compagine societaria e, con essa, acquisisce un ruolo più o meno attivo nella governance. 

Quando aprire il capitale 

Non esiste un momento universalmente giusto per aprire il capitale a un investitore esterno; tuttavia, esistono alcune situazioni ricorrenti in cui questa scelta può avere senso, e riconoscersi in una di esse è il primo passo per valutarla seriamente. 

Il caso più favorevole è quello di un’azienda che sta già crescendo e vuole accelerare. Il modello di business funziona, i clienti ci sono, i margini sono positivi, però manca il capitale necessario per espandersi in nuovi mercati, aprire nuove linee di prodotto o aumentare la capacità produttiva. In questa situazione, un fondo di private equity può fornire le risorse necessarie senza costringere l’azienda a indebitarsi ulteriormente attraverso il credito bancario tradizionale. 

Un passo successivo, spesso legato alla crescita, è la volontà di espandersi per acquisizioni. Comprare un concorrente, integrare un fornitore strategico o entrare in un mercato adiacente attraverso una realtà già esistente sono operazioni complesse, che richiedono non solo capitali ma anche competenze specifiche in materia di valutazione e negoziazione. I gestori dei fondi di private equity maturano spesso un'esperienza diretta in queste operazioni e possono portare in dote, oltre al denaro, una rete di contatti e un know-how difficile da replicare internamente. 

C’è poi una situazione molto comune nelle PMI italiane, spesso legata alla storia personale dell’imprenditore: il passaggio generazionale o l’uscita del fondatore. Quando chi ha costruito l’azienda vuole ridurre la propria esposizione o cedere progressivamente il timone senza vendere a un concorrente, un investitore può acquisire una quota garantendo continuità operativa e nuova energia manageriale. È una soluzione che tutela il lavoro fatto, senza liquidare ciò che si è costruito. 

In altri casi, la spinta viene dalla necessità di trasformarsi. Se il mercato cambia rapidamente e l’azienda ha bisogno di investire in tecnologia, innovazione o nuove competenze manageriali, un investitore specializzato può accelerare questo processo di cambiamento che, generalmente, richiederebbe anni e fornire quelle risorse che l’azienda da sola faticherebbe a trovare. 

Infine, c’è uno scenario che merita una riflessione a parte: l’azienda “sana” dal punto di vista operativo, ma in difficoltà finanziaria. Può succedere che un’impresa che lavora bene si trovi comunque sotto pressione per via di una gestione del capitale circolante inadeguata, di ritardi nei pagamenti o di un portafoglio crediti deteriorato. In questi casi, aprire il capitale a un investitore esterno va valutato con grande cautela: prima di sedersi al tavolo, è spesso più efficace e più conveniente intervenire sulle cause della tensione finanziaria, per esempio attraverso attività strutturate di recupero crediti, in modo da presentarsi in una posizione negoziale più solida. 

Cosa porta un investitore nel capitale? 

Aprire il capitale a un investitore non significa soltanto ottenere liquidità. I benefici potenziali sono molteplici e riguardano ambiti molto diversi, che vanno dalla struttura finanziaria alla cultura organizzativa dell’azienda. Vale la pena esplorarli uno per uno, perché spesso sono proprio i vantaggi meno evidenti a fare la differenza nel lungo periodo. 

Il primo riguarda la natura stessa del capitale. A differenza di un prestito bancario, il capitale apportato da un investitore non genera interessi fissi né scadenze rigide di rimborso. Chi investe guadagna solo se l’azienda cresce di valore: questo allinea gli interessi dell’investitore a quelli dell’imprenditore in modo molto più diretto di qualsiasi forma di debito. 

A questo si aggiunge un contributo che spesso vale quanto il capitale stesso: le competenze. Chi gestisce strumenti di investimento come il private equity lavora contemporaneamente con molte aziende in settori diversi e accumula nel tempo un patrimonio di conoscenze su finanza, internazionalizzazione e sviluppo manageriale. Questo bagaglio si traduce spesso in un supporto concreto, non solo in una presenza nel consiglio di amministrazione. 

Collegata alle competenze c’è la rete di relazioni. L’accesso ai contatti di un investitore istituzionale, come clienti potenziali, fornitori qualificati, istituti di credito e advisor specializzati, può aprire porte che un’azienda di medie dimensioni difficilmente riuscirebbe ad aprire da sola, indipendentemente dalla qualità del proprio prodotto o servizio. 

C’è poi un altro vantaggio: la credibilità istituzionale. La presenza di un investitore riconosciuto nel capitale sociale manda un segnale positivo al mercato e rafforza la reputazione dell’azienda agli occhi di banche e potenziali partner commerciali. 

Infine, vale la pena citare un beneficio che emerge quasi sempre come effetto collaterale del processo stesso: una struttura organizzativa più solida. La due diligence e l’ingresso di un investitore professionale spingono l’imprenditore a dotarsi di strumenti di controllo di gestione, reportistica e governance che prima mancavano. Si tratta di un valore aggiunto reale, indipendente dall'esito dell’investimento. 

Rischi e criticità: cosa occorre valutare con attenzione 

Accanto ai vantaggi, ci sono aspetti che richiedono una riflessione onesta e approfondita. Ignorarli, infatti, può portare a delusioni significative o, nei casi peggiori, alla perdita del controllo dell’azienda che si è costruita nel tempo. I rischi non riguardano solo la sfera finanziaria, ma coinvolgono anche la governance, la cultura aziendale e la visione strategica di lungo periodo. 

Il primo aspetto da considerare è la perdita parziale o totale del controllo. Cedere quote azionarie significa accettare di condividere le decisioni strategiche. A seconda delle clausole contrattuali – diritti di veto, quorum deliberativi o patti parasociali – l’imprenditore potrebbe trovarsi con un margine d’autonomia molto ridotto rispetto a quello a cui era abituato. 

Collegato a questo è il tema degli orizzonti temporali. Chi investe tramite questi strumenti ha un orizzonte definito e, alla scadenza, deve realizzare il proprio rendimento uscendo dall’azienda. Questo può generare pressioni sulla strategia che non sempre coincidono con la visione di lungo periodo dell’imprenditore. È un punto su cui è fondamentale trovare un allineamento prima di firmare qualsiasi accordo. 

Va considerata anche la pressione sulle performance. Chi investe punta a rendimenti significativi e monitora i risultati con strumenti e metriche molto precisi. Se l’azienda non performa come previsto nel piano, i rapporti possono diventare tesi, con conseguenze dirette sui processi decisionali quotidiani e sull’autonomia operativa del management. 

A tutto questo si aggiunge la complessità del processo stesso. Dalla prima conversazione esploratoria alla chiusura dell’accordo possono passare molti mesi. La due diligence è un’attività intensa, che impegna risorse interne, mentre l’azienda continua a operare normalmente. Sottovalutare questo impatto è uno degli errori più comuni. 

Infine, c'è da considerare anche l’impatto culturale sull’organizzazione. L’ingresso di un investitore porta cambiamenti nei processi interni, nelle priorità aziendali e spesso nella composizione del team di management. Non tutti i collaboratori vivono questa trasformazione positivamente, e gestire il cambiamento con cura è una responsabilità che ricade in primo luogo sull’imprenditore. 

Come prepararsi: la due diligence inizia dall’interno 

Un errore molto comune è presentarsi a un potenziale investitore senza un'adeguata preparazione interna. Chi valuta un’azienda in ottica di investimento lo fa in modo molto più approfondito di quanto si possa immaginare: analizza i bilanci degli ultimi tre o cinque anni, la qualità del portafoglio clienti, la struttura del debito, la gestione del magazzino, i contratti con i fornitori e la solidità del team manageriale. E poi ce n’è uno in particolare che è spesso sottovalutato dagli imprenditori: la qualità del capitale circolante. 

Un portafoglio crediti disordinato con fatture scadute, insoluti non gestiti e rapporti irrisolti con clienti morosi è un segnale negativo che può abbassare significativamente la valutazione dell’azienda o bloccare la trattativa sul nascere. Prima di avviare qualsiasi processo, è fondamentale mettere ordine nei crediti commerciali, verificare la reale esigibilità di ciò che è a bilancio e, se necessario, attivare processi strutturati di recupero. Si tratta di presentarsi in modo credibile e con i numeri dalla “propria parte”. 

Oltre ai crediti, ci sono altri ambiti su cui è indispensabile lavorare con anticipo. I bilanci devono essere chiari e verificabili, possibilmente certificati da una società di revisione. Il piano industriale deve essere credibile, con ipotesi di crescita fondate su dati di mercato reali. La governance deve essere strutturata: un’azienda che dipende interamente dalla figura del fondatore, senza un management team autonomo e responsabilizzato, rappresenta un rischio significativo agli occhi di qualsiasi investitore. 

Vanno inoltre verificati con attenzione tutti gli aspetti legali e contrattuali, come i contratti con i clienti, la proprietà intellettuale, i marchi e i brevetti, perché qualsiasi irregolarità emersa in fase di due diligence può rallentare o compromettere la trattativa. Infine, avere al proprio fianco un advisor esperto di finanza straordinaria, che conosca il linguaggio e le aspettative degli investitori istituzionali, può fare la differenza tra un accordo favorevole e uno svantaggioso. 

Una scelta strategica 

Aprire il capitale a investitori di private equity o venture capital è una decisione che può cambiare profondamente la traiettoria di un’azienda. In meglio, se fatta con consapevolezza e preparazione; in maniera problematica, se affrontata in modo improvvisato o in un momento di difficoltà acuta. 

Prima di intraprendere questo percorso, vale la pena chiedersi, tra le altre cose:  

  • l’azienda è davvero pronta?  
  • i bilanci sono solidi?  
  • il portafoglio crediti è gestito correttamente?  
  • c’è un piano di crescita chiaro e realistico? 

Se la risposta ad alcune di queste domande è negativa, il primo passo non è trovare un investitore, ma è lavorare sui fondamentali, a partire dalla salute finanziaria dell’azienda. Perché solo su quella base è possibile costruire una relazione con un investitore che sia davvero vantaggiosa per entrambe le parti. 

foto articolo
01/09/2026
welfare

Welfare aziendale per PMI: cosa si può fare anche con budget limitati 

Quando si parla di welfare aziendale, molte piccole e medie imprese tendono a pensare che si tratti di uno strumento riservato solo alle grandi aziende, quelle con reparti HR strutturati e budget dedicati. In realtà, il welfare aziendale è uno degli strumenti più accessibili e fiscalmente convenienti che esistano nel panorama delle politiche per il lavoro in Italia, e funziona anche per chi ha risorse limitate. 

Il welfare aziendale comprende tutte quelle prestazioni, beni e servizi che un’azienda mette a disposizione dei propri dipendenti in aggiunta alla retribuzione. Rientrano in questa categoria, ad esempio, buoni pasto, rimborsi per abbonamenti ai trasporti, contributi per l’istruzione dei figli, coperture sanitarie integrative e telemedicina, accesso ad attività sportive, supporto psicologico e molto altro. 

La caratteristica che rende il welfare aziendale particolarmente interessante è la sua struttura fiscale. Molte di queste prestazioni sono esenti da contributi previdenziali e, entro certi limiti stabiliti dalla normativa (il cosiddetto “regime di esenzione” previsto dal TUIR, il Testo Unico delle Imposte sui Redditi), sono anche esenti da tassazione per il lavoratore. Questo significa che anche solo un euro investito dall’azienda per il welfare genera un valore percepito molto più alto rispetto a un aumento in busta paga. 

Per una PMI, questo non è un dettaglio secondario: è il cuore della convenienza dello strumento. Un’azienda può migliorare concretamente la qualità della vita dei propri dipendenti, fidelizzarli e attrarre nuovi talenti, spendendo meno di quanto costerebbe un equivalente aumento retributivo. 

Il quadro normativo: cosa dice la legge 

Il welfare aziendale in Italia è disciplinato principalmente dagli articoli 51 e 100 del TUIR. L’articolo 51 elenca le somme e i valori che non concorrono a formare il reddito da lavoro dipendente, cioè le prestazioni che questo riceve senza pagare le tasse. L’articolo 100, invece, permette all’azienda di dedurre dal reddito imponibile le spese sostenute per servizi di utilità sociale. 

Le leggi di bilancio degli ultimi anni hanno progressivamente ampliato le soglie e le tipologie di servizi agevolati. Tra i punti salienti da conoscere: 

  • il limite di esenzione fiscale per i fringe benefit è fissato, per il triennio 2025-2027, a 1.000 euro annui per la generalità dei lavoratori dipendenti e a 2.000 euro annui per i lavoratori con figli fiscalmente a carico. 
  • i flexible benefit – ovvero i crediti welfare che il lavoratore può spendere autonomamente in un paniere di servizi – beneficiano di un regime agevolato se erogati attraverso regolamento aziendale o accordo collettivo; 
  • i premi di produttività convertiti in welfare godono di una tassazione sostitutiva ridotta (attualmente all’1%), con un tetto massimo annuo per beneficiarne. 

Prima di attivare qualsiasi piano, è sempre consigliabile confrontarsi con un consulente del lavoro o un commercialista per verificare i limiti aggiornati e le condizioni di accesso, che possono variare di anno in anno. 

I vantaggi per l’impresa 

Attivare un piano welfare non produce solo un effetto positivo sul clima aziendale, ma anche risultati misurabili sul conto economico e sulla competitività dell’impresa. È un errore comune pensare che i benefici siano esclusivamente soft: umore migliore, maggiore coesione, qualche sorriso in più in ufficio. In realtà, un piano welfare ben strutturato incide direttamente sulle voci del bilancio aziendale – dal costo del lavoro all’imponibile fiscale – e genera ritorni che un imprenditore attento può quantificare. 

Per una PMI, questo aspetto è particolarmente rilevante. Le risorse sono limitate e ogni investimento deve essere giustificato. Il welfare aziendale ha la caratteristica rara di produrre vantaggi simultanei su più livelli: riduce i costi diretti grazie alle agevolazioni fiscali e contributive e, al tempo stesso, abbassa i costi indiretti legati alla gestione delle persone – dal turnover all’assenteismo, fino al tempo dedicato alla ricerca di nuovo personale. Ecco i principali vantaggi. 

  • Risparmio contributivo. Le prestazioni welfare non soggette a contribuzione previdenziale riducono il costo del lavoro per l’azienda. In un’impresa con una quindicina di dipendenti, il risparmio annuo può essere significativo. 
  • Deduzione fiscale delle spese. I costi sostenuti per servizi di utilità sociale sono deducibili dal reddito d’impresa, abbassando l’imponibile fiscale. 
  • Riduzione del turnover. La fidelizzazione dei dipendenti riduce i costi di selezione, inserimento e formazione di nuovo personale, costi spesso sottostimati dalle PMI. 
  • Aumento della produttività. Se i dipendenti si sentono supportati dall’azienda, tendono a essere più motivati, presenti e produttivi. 
  • Employer branding. Un piano welfare, anche semplice, migliora la reputazione dell’azienda, un vantaggio competitivo sempre più rilevante nel mercato del lavoro attuale. 

Da dove partire: le misure più accessibili per le PMI 

La buona notizia è che non serve un piano welfare elaborato per cominciare. Anche misure semplici e a basso costo producono un impatto reale sul benessere percepito dai lavoratori.  

Buoni pasto e buoni acquisto

I buoni pasto sono probabilmente lo strumento welfare più diffuso in Italia. Consentono al lavoratore di pagare i pasti durante la pausa pranzo – o in alcuni casi di acquistare generi alimentari – e beneficiano di un’esenzione fiscale fino a una certa soglia giornaliera (diversa per i buoni elettronici rispetto a quelli cartacei). Per l’azienda sono semplici da gestire, spesso erogabili tramite piattaforme digitali, e hanno un impatto immediato sulla soddisfazione quotidiana dei collaboratori. 

I buoni acquisto, che possono essere gift card o voucher spendibili presso esercenti convenzionati, rientrano invece nella categoria dei fringe benefit e sono esenti da tassazione entro il limite annuo previsto dalla normativa. 

Rimborso per abbonamenti ai trasporti pubblici

Il rimborso del costo dell’abbonamento ai mezzi pubblici locali o regionali è completamente esente da contributi e tasse, sia per l’azienda sia per il dipendente. È una misura a impatto diretto sul portafoglio del lavoratore e molto semplice da implementare: basta richiedere la ricevuta dell’abbonamento e rimborsarla in busta paga o tramite nota spese. 

Contributi per l’istruzione e l’asilo nido

I contributi erogati dall’azienda per rette scolastiche, tasse universitarie, libri di testo o asilo nido sono esenti da tassazione entro determinate soglie. Per un dipendente con figli, questo tipo di supporto ha un valore percepito altissimo; per l’azienda, il costo è relativamente contenuto. Alcune PMI preferiscono attivare questa misura in forma di rimborso documentato, altre tramite piattaforme welfare che gestiscono l’erogazione in modo automatizzato. 

Copertura sanitaria integrativa

L’adesione a un fondo di assistenza sanitaria integrativa, o la stipula di una polizza sanitaria collettiva, è deducibile per l’azienda e gode di vantaggi fiscali rilevanti per il dipendente. Esistono soluzioni su misura per le PMI, con premi annui per dipendente accessibili anche per realtà con pochi collaboratori. Il valore percepito è molto elevato, soprattutto tra i lavoratori over 40 o con familiari a carico. 

Supporto psicologico e benessere mentale

Negli ultimi anni, complice anche l’accelerazione impressa dalla pandemia, il supporto al benessere psicologico è entrato nel perimetro del welfare aziendale. Alcune piattaforme offrono accesso a sessioni di psicoterapia o counseling a condizioni agevolate per le aziende convenzionate. È una misura ancora poco diffusa tra le PMI, ma con un impatto positivo dimostrabile sull’assenteismo e sulla qualità del lavoro. 

Flessibilità oraria e lavoro agile 

Non tutto il welfare ha un costo diretto in denaro. La flessibilità dell’orario di lavoro e la possibilità di lavorare da remoto, anche parzialmente, sono tra le misure più apprezzate dai lavoratori, e hanno un costo organizzativo spesso inferiore ai benefici che producono in termini di motivazione e riduzione dell’assenteismo. Per le PMI che svolgono attività compatibili con il lavoro agile, si tratta di una leva importante e a impatto immediato. 

Quando ha senso valutare una piattaforma welfare 

Le piattaforme welfare sono strumenti digitali che aggregano le prestazioni in un unico portale accessibile ai dipendenti e all’imprenditore e diventano maggiormente convenienti ed efficaci all’aumentare dei dipendenti. Questo non è comunque vincolante, in quanto si può attivare anche ai soli amministratori. 

Il vantaggio principale di una piattaforma è la semplificazione operativa: invece di gestire rimborsi, ricevute e richieste via e-mail o attraverso il consulente del lavoro, i dipendenti accedono autonomamente al proprio portafoglio welfare, scelgono i servizi che preferiscono tra quelli disponibili e caricano la documentazione necessaria. Per l’azienda, si traduce in una riduzione del carico amministrativo e in una maggiore tracciabilità delle erogazioni, utile anche in sede di verifica fiscale. 

Sul fronte dei costi, quasi tutte le piattaforme uniscono un canone annuo fisso per dipendente alle commissioni sulle transazioni, che possono crescere al crescere dei volumi.  

Prima di scegliere, vale la pena valutare con attenzione alcuni elementi: la copertura del paniere di servizi rispetto alle esigenze reali dei dipendenti, la semplicità d’uso dell’interfaccia (un portale complicato scoraggia l’utilizzo e vanifica l’investimento), le integrazioni con il gestionale paghe già in uso e la qualità del supporto in fase di onboarding. Per le PMI che si avvicinano per la prima volta al welfare, può essere utile richiedere una demo e confrontare almeno due o tre soluzioni prima di firmare un contratto. 

Il welfare aziendale come scelta strategica 

Il welfare aziendale non va letto come un costo aggiuntivo, ma come una leva strategica per la gestione delle risorse umane e per la competitività dell’impresa. Per le PMI italiane, che spesso non possono competere sui salari con le grandi aziende, rappresenta uno degli strumenti più efficaci per attrarre e trattenere talenti, migliorare il clima interno e ottimizzare il costo del lavoro. 

L’importante è partire: anche una sola misura, attivata in modo corretto e comunicata bene ai dipendenti, produce un effetto positivo misurabile. Uno degli errori più comuni tra le PMI che si avvicinano al welfare è l’attesa della condizione perfetta: il budget giusto, il momento adatto e la piattaforma più funzionale. La realtà è che il welfare aziendale funziona per accumulo. Ogni misura aggiunta nel tempo consolida la percezione dell’azienda come un posto in cui vale la pena lavorare, e quella percezione ha un valore economico reale, anche se difficile da mettere in bilancio. 

Come strutturare un piano welfare senza una piattaforma dedicata 

Molte PMI si bloccano davanti all’idea di dover adottare una piattaforma welfare, temendo costi di implementazione, complessità gestionale o investimenti tecnologici fuori portata. In realtà, è possibile avviare un piano welfare anche con strumenti molto semplici. 

Regolamento aziendale interno. Un documento scritto che definisce le prestazioni messe a disposizione dei dipendenti, le modalità di accesso e i massimali. Non richiede contrattazione collettiva ed è sufficiente per accedere ai benefici fiscali su molte misure. 

Accordo integrativo aziendale. Se in azienda sono presenti rappresentanze sindacali, un accordo scritto può ampliare le possibilità di welfare e migliorare le condizioni di favore fiscale, ad esempio sui premi di produttività convertiti in welfare. 

Gestione diretta con il consulente del lavoro. In assenza di piattaforme, molti studi di consulenza del lavoro gestiscono il welfare direttamente, dalla rendicontazione dei rimborsi fino alla gestione in busta paga. È la soluzione più semplice per chi parte da zero. 

foto articolo
18/08/2026
finanza

Recupero crediti: quando l’outsourcing è una scelta strategica 

Ogni anno le imprese italiane perdono miliardi di euro a causa di crediti insoluti non recuperati in tempo. In questo contesto, l’outsourcing del recupero crediti è una delle soluzioni più efficaci per ridurre questo rischio, purché sia gestito in modo corretto, con i partner giusti e con un’integrazione ben pianificata nei processi aziendali. 

L’outsourcing del recupero crediti consiste nell’affidare a un soggetto esterno – una società specializzata, un’agenzia di recupero, uno studio legale o un libero professionista – la gestione delle attività volte a ottenere il pagamento di fatture scadute o crediti insoluti. Anziché gestire internamente i solleciti, le trattative e le eventuali azioni legali, l’azienda delega queste funzioni a professionisti che si occupano esclusivamente di questo tipo di attività. 

Quando conviene esternalizzare il recupero crediti 

L’outsourcing del recupero crediti conviene in situazioni precise, e riconoscerle in anticipo fa la differenza tra una scelta strategica e una reazione d'emergenza. 

Il primo segnale è quasi sempre quantitativo: quando il numero di pratiche da gestire supera la capacità del team interno (spesso il personale amministrativo svolge altri compiti principali), il recupero comincia a slittare, e ogni giorno di ritardo riduce le probabilità di incasso. Assumere risorse dedicate ha senso solo oltre una certa soglia di volume; al di sotto, un partner esterno è quasi sempre più efficiente. 

Ma il problema non è solo di capacità. Anche quando il volume è gestibile, possono mancare le competenze. Il recupero crediti richiede conoscenze giuridiche, tecniche di negoziazione e padronanza delle procedure stragiudiziali che non fanno parte del bagaglio tipico di un ufficio amministrativo. Costruirle internamente richiede tempo e investimento, che spesso non si giustifica rispetto al costo di esternalizzare. 

A complicare ulteriormente il quadro si aggiunge l’anzianità del credito. Più un insoluto “invecchia”, più diventa difficile da recuperare: dopo i 90-120 giorni dalla scadenza, le probabilità di incasso calano in modo significativo. I partner specializzati dispongono di banche dati e strumenti di tracciamento che permettono di intervenire con la tecnica giusta al momento giusto, un vantaggio che l’azienda difficilmente può replicare da sola. 

Infine, c’è una dimensione settoriale che spesso viene sottovalutata. L’edilizia, la distribuzione, il terziario avanzato e l’export verso mercati emergenti sono comparti in cui il rischio di insolvenza è storicamente più elevato. In questi contesti, dotarsi di un partner specializzato fin dall’inizio del rapporto commerciale, e non solo quando il problema si manifesta, è una scelta di prevenzione. 

Vantaggi dell’esternalizzazione 

Quando il processo è ben strutturato, i benefici dell’outsourcing sono concreti e misurabili, e riguardano sia l’efficienza operativa che la solidità finanziaria dell’azienda. 

Il vantaggio più immediato è la riduzione dei tempi di recupero. Le agenzie specializzate hanno processi standardizzati, personale dedicato e strumenti tecnologici che permettono di avviare il recupero spesso entro 24-48 ore dal mandato. Tempi più brevi significano liquidità che rientra prima, con effetti diretti sul ciclo del capitale circolante. 

Sul fronte dei costi, l’outsourcing è quasi sempre più conveniente di quanto sembri a prima vista. Il compenso tipico – che può essere una percentuale sul recuperato o una tariffa fissa per pratica – è inferiore al costo reale del personale interno che si occuperebbe delle stesse attività, soprattutto se si considerano i costi indiretti: formazione, software dedicato, consulenze legali episodiche. 

A questo si aggiunge l’accesso a competenze che sarebbe difficile e costoso costruire in casa. I partner di recupero crediti dispongono di team giuridici, analisti del credito, negoziatori e strumenti di data intelligence. Alcune agenzie hanno anche divisioni verticali a seconda del settore, con approcci calibrati sulle specificità di ciascun comparto. 

C’è anche una componente di flessibilità che spesso viene trascurata: l’outsourcing scala con il business. In periodi di crisi di liquidità settoriale o in fasi di crescita rapida, avere un partner esterno consente di assorbire l’aumento delle pratiche senza incrementare i costi fissi né stravolgere l’organizzazione interna. E liberando il team dalle attività di sollecito e negoziazione, si restituisce tempo alle funzioni a più alto valore aggiunto. 

Limiti e rischi da considerare 

Sarebbe sbagliato presentare l’outsourcing del recupero crediti come una soluzione priva di criticità. Ci sono rischi reali, e ignorarli può portare a scelte che costano più di quanto rendano. 

Il primo riguarda il controllo sulla relazione con il cliente. Una volta che la gestione del credito passa a un terzo, l’azienda ha una visibilità limitata su come vengono condotte le comunicazioni con il debitore. Un partner aggressivo o poco attento al tono può danneggiare la reputazione del mandante, soprattutto nei mercati in cui le relazioni personali hanno un peso significativo. 

Sul piano economico, il rischio principale è la scarsa trasparenza dei costi. Alcune agenzie applicano tariffe articolate, con commissioni multiple o addebiti per attività accessorie non incluse nell’offerta iniziale. Prima di firmare qualsiasi accordo è indispensabile leggere il contratto nella sua interezza e chiarire ogni voce, compresi i costi in caso di esito negativo. 

C’è poi una dimensione legale che non va sottovalutata. In Italia il recupero crediti è regolato da normative precise, tra cui il Codice del Consumo per i crediti retail, le norme GDPR (General Data Protection Regulation) sul trattamento dei dati personali, le regole sull’attività di recupero stragiudiziale. Affidarsi a operatori non in regola con le autorizzazioni richieste può esporre l’azienda mandante e i suoi rappresentanti legali a responsabilità indirette, con conseguenze che vanno ben oltre il mancato recupero del credito. 

Come scegliere il partner giusto? 

La selezione del partner che si occuperà del recupero crediti è il passaggio più critico dell’intero processo, e merita un’analisi strutturata. Precisiamo subito una cosa: la scelta non deve essere basata sulla prima offerta ricevuta o sul prezzo più basso. 

Il punto di partenza è sempre la verifica delle autorizzazioni. In Italia, le società che esercitano attività di recupero crediti devono essere iscritte alla Camera di Commercio con il codice ATECO corretto e, in alcuni casi, disporre di licenze prefettizie ai sensi del TULPS (Testo Unico delle Leggi di Pubblica Sicurezza). Si tratta di un requisito minimo, ma non scontato: verificarlo prima di procedere è obbligatorio. 

Altrettanto importante è l’esperienza nel settore di riferimento. Ad esempio, un’agenzia specializzata nel recupero B2B in ambito manifatturiero ha strumenti, linguaggio e approcci diversi rispetto a chi opera prevalentemente nel recupero al consumo. Chiedere referenze specifiche, e possibilmente verificabili, nel proprio settore è una delle poche best practice davvero irrinunciabili. 

I partner affidabili sono in grado, inoltre, di fornire dati storici sul tasso di recupero per tipologia di credito e per anzianità. Un tasso medio del 40-60% su crediti con più di sei mesi di scadenza è considerato un buon benchmark di mercato. Un valore significativamente inferiore richiede una spiegazione chiara e potrebbe dipendere dal tipo di portafoglio gestito o dalla qualità dei dati ricevuti. Un valore superiore, invece, merita ancora più attenzione: non perché il risultato sia necessariamente falsificato, ma perché potrebbe nascondere distorsioni difficili da vedere a prima vista. Alcune agenzie selezionano solo le pratiche più facili da recuperare, gonfiando la percentuale di successo. Altre contabilizzano come “recuperato” un credito per cui hanno ottenuto un accordo di rateizzazione, indipendentemente dal fatto che le rate vengano poi effettivamente pagate.  

Vale la pena chiedere anche di visionare esempi concreti di comunicazione: lettere di sollecito, script telefonici, procedure standard. Il tono adottato nei confronti del debitore deve riflettere i valori del mandante, e può costruire o distruggere la fiducia del cliente nel tempo. Un partner che tutela la relazione commerciale anche mentre recupera il credito è un asset. 

Sul piano tecnologico, i fornitori più evoluti offrono portali web o integrazioni API (Application Programming Interface) che permettono di caricare le pratiche in automatico, monitorare lo stato di avanzamento in tempo reale e ricevere report periodici. Questa trasparenza operativa è un indicatore di professionalità e facilita il controllo interno senza richiedere un presidio continuo. 

Infine, la struttura del compenso. Il modello più trasparente è la success fee pura: la commissione viene riconosciuta solo sul recuperato effettivo. Esistono anche modelli misti, con una quota fissa per pratica più una variabile. L’elemento da evitare sono i compensi fissi indipendenti dall’esito: in quel caso, l’interesse del partner e quello del cliente divergono fin dall’inizio. 
Prima di avviare qualsiasi operatività, è infine necessario sottoscrivere un accordo di trattamento dei dati che garantisca la piena conformità al GDPR nella gestione delle informazioni trasmesse. 

Come integrare i servizi del partner nei processi interni 

Scegliere il partner giusto è solo metà del lavoro. Il vero valore dell’outsourcing emerge quando i servizi esterni vengono innestati con cura nei processi aziendali esistenti. 

Il primo elemento da definire è la soglia di escalation. A quale punto del ciclo del credito la pratica passa al partner esterno? La risposta dipende dalla tipologia di clientela e dal settore, ma in genere si lavora su un intervallo di 60-90 giorni dalla scadenza, dopo un numero definito di solleciti interni rimasti senza risposta. Questa soglia va codificata nelle procedure aziendali e comunicata chiaramente a tutti i reparti coinvolti per evitare ambiguità operative o pressioni dell’ultimo minuto. 
Il reparto commerciale merita un’attenzione particolare. I venditori temono spesso che la gestione esterna degli insoluti comprometta i rapporti con i clienti, e questa preoccupazione non è del tutto infondata. Coinvolgerli nella definizione del processo, spiegare i criteri di trasferimento e chiarire che l’obiettivo è tutelare l’azienda – e quindi anche i loro risultati – riduce le resistenze e favorisce la collaborazione. 

La qualità della documentazione trasmessa al partner è un altro fattore critico che spesso viene trascurato. Più il partner esterno dispone di informazioni accurate sul debitore, come storico dei pagamenti, contratti firmati, comunicazioni precedenti ed eventuali accordi in corso, maggiori sono le probabilità di successo. Investire in processi di raccolta e trasmissione dei dati è un moltiplicatore di efficacia che costa poco e rende molto. 

Una volta avviata la collaborazione, è fondamentale monitorare i risultati con cadenza regolare attraverso indicatori chiave:  

  • tasso di recupero per fascia di anzianità;  
  • tempo medio di chiusura della pratica; 
  • percentuale di pratiche risolte in via stragiudiziale rispetto a quelle sfociate in azioni legali; 
  • costo medio per pratica recuperata.  

Questi dati non servono solo a valutare le performance del partner, ma anche a rinegoziare le condizioni contrattuali con argomenti concreti. 

Infine, pianificare delle review periodiche, almeno trimestrali, trasforma il rapporto da transazionale a consulenziale. Un buon partner ha visibilità su dinamiche di insolvenza settoriale, su comportamenti ricorrenti di certe tipologie di debitori, su strumenti e procedure che l’azienda potrebbe adottare a monte per ridurre il rischio. Valorizzare questa conoscenza è uno dei ritorni meno ovvi ma più duraturi dell’outsourcing. 

Outsourcing del recupero crediti: un investimento strategico 

Le imprese più strutturate trattano il recupero crediti come una componente della strategia di gestione del rischio di credito, al pari della selezione dei clienti, dell’assicurazione del credito commerciale e della definizione delle condizioni di pagamento. 

In questa prospettiva, l’outsourcing smette di essere una soluzione di ripiego e diventa uno strumento di governance finanziaria. Scelto con cura e integrato correttamente, un partner specializzato contribuisce a migliorare il DSO (Days Sales Outstanding, giorni medi di incasso), a ridurre gli accantonamenti per crediti dubbi e a liberare liquidità che può essere reinvestita nel business. 

Se stai valutando se e come esternalizzare il recupero crediti nella tua azienda, il punto di partenza è un’analisi del portafoglio crediti esistente. Quanti crediti sono scaduti? Da quanto tempo? Con quale distribuzione per cliente e settore? Partire dai dati è sempre la scelta giusta. 

foto articolo